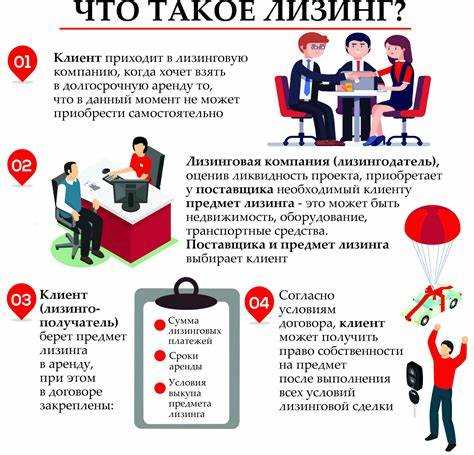
При сравнении вариантов финансирования автомобиля, отдают предпочтение лизингу, когда важна минимальная первоначальная сумма и возможность обновления транспорта каждые несколько лет. Этот подход позволяет избежать серьезных затрат на содержание, так как большинство услуг по обслуживанию включены в платежи. Широкий выбор моделей и условий делает лизинг актуальным для бизнесменов и тех, кто ценит варианты без дополнительной нагрузки на бюджет.
С другой стороны, традиционная форма финансирования подходит тем, кто предпочитает полностью владеть автомобилем. В этом случае получится не только избежать риска пробега и ограничений, но и в дальнейшем пользоваться транспортом без дополнительных платежей. Если планируется длительный срок использования, это решение обеспечит большую финансовую выгоду. Кроме того, такие автомобили могут стать активом, если потребуется их перепродажа.
В зависимости от личных предпочтений и финансового статуса, выбрать оптимальный вариант стоит, основываясь на долгоосрочной стратегии использования автомобиля. Учет мыслей о пробеге, обслуживаниях и желании обновить транспорт через определенное время поможет сделать правильное решение для экономии и удобства.
Выбор между лизингом и кредитом
Если же цель заключается в полной собственности, более выгодным может оказаться заем. Он обеспечивает возможность полной свободы в использовании транспортного средства без ограничений, связанных с пробегом и изменениями в конструкции.
Принимая решение, обратите внимание на следующие аспекты:
- Первоначальный взнос: Для аренды начальные затраты чаще всего бывают ниже.
- Сроки использования: Если планируете использовать авто долго, то заем может стать более рациональным выбором.
- Обслуживание: В случае аренды может быть доступно комплексное обслуживание, экономя ваши средства на ремонте.
- Налоги: Узнайте о налоговых вычетах при аренде. Возможность снижения налогового бремени зависит от многих факторов.
Сравните условия нескольких банков и компаний, чтобы оценить все возможные варианты. Убедитесь, что выбранный способ финансового обеспечения соответствует вашим жизненным обстоятельствам и финансам.
Внимательно проанализируйте собственное финансовое состояние. Обсудите с финансовым консультантом, чтобы понять, какие обязательства вы готовы взять на себя.
Преимущества аренды автомобилей
Преимущество аренды заключается в значительном снижении первоначальных вложений. Клиент часто может начать использовать транспортное средство всего с минимальным авансовым платежом, что освобождает средства для других нужд.
Следующий важный аспект – это возможность регулярного обновления автопарка. По окончании срока договора появляется возможность взять новую модель без необходимости продажи старой. Это удобно для тех, кто всегда хочет быть в тренде и использовать современные решения.
Аренда часто включает в себя обязательное техническое обслуживание, что уменьшает риски непредвиденных затрат на ремонт. Клиент получает полный пакет услуг, причем затраты на обслуживание прозрачны и предсказуемы.
С точки зрения налогообложения, арендные платежи могут быть отнесены на расходы бизнеса, что снижает налоговую нагрузку. Это особенно выгодно для малых и средних предприятий, поскольку позволяет оптимизировать финансовые затраты.
Таблица ниже подводит итог основным преимуществам:
| Преимущество | Описание |
|---|---|
| Низкий первоначальный взнос | Минимальные начальные вложения. |
| Обновление автопарка | Возможность использовать новые модели без продажи старой. |
| Включенное обслуживание | Техническое обслуживание без дополнительных затрат. |
| Налоговые льготы | Платежи уменьшают налоговые расходы. |
Основные условия автокредита
Прежде всего, важно учитывать срок финансирования, который обычно варьируется от 1 до 7 лет. Чем дольше срок, тем ниже размеры ежемесячных выплат, однако это увеличивает общую сумму уплаченных процентов.
Процентные ставки зависят от финансового учреждения и могут колебаться в пределах 5-15% годовых, в зависимости от кредитной истории заемщика и выбранного автомобиля. Иногда предлагают акции с фиксированными ставками, что может быть выгодно.
Размер первоначального взноса, как правило, составляет от 10% до 30% от стоимости транспортного средства. Более высокая предоплата снижает сумму кредита и уменьшает месячные выплаты.
Комиссии и дополнительные расходы также стоит учитывать. Некоторые банки берут комиссию за обработку заявки, а также за ведение счета. Не стоит забывать о страховании автомобиля, которое может стать обязательным требованием финансового учреждения.
Вот таблица основных условий, о которых следует помнить:
| Параметр | Характеристика |
|---|---|
| Срок финансирования | 1-7 лет |
| Процентная ставка | 5-15% годовых |
| Первоначальный взнос | 10-30% от стоимости |
| Комиссии | Обработка заявки, ведение счета |
| Страхование | Обязательное для некоторых банков |
Тщательно анализируя каждое условие, можно выбрать оптимальное предложение, соответствующее вашим финансовым возможностям. Сравнение различных вариантов поможет избежать скрытых расходов и получить максимальную выгоду.
Сравнение первоначального взноса: лизинг и кредит
Первоначальный взнос при аренде транспортного средства обычно составляет 10-30% от стоимости, тогда как при получении займа сумма колеблется от 15% до 50%. Это влияет на размер будущих платежей и общую финансовую нагрузку.
При аренде вы часто можете обойтись меньшим начальным взносом, что позволяет сэкономить денежные средства на старте. Это может быть выгодно, если вам нужна гибкость в бюджете. Однако стоит учитывать, что более низкий взнос обычно ведет к увеличению ежемесячных выплат.
С другой стороны, высокий первоначальный взнос при получении займа может снизить процентную ставку и общую сумму переплаты. При этом вы сразу становитесь владельцем авто, что дает больше свободы в использовании.
Выбор между двумя вариантами зависит от вашего финансового положения и целей. Определите, что для вас важнее: меньшая финансовая нагрузка в начале периода или возможность стать полноправным владельцем сразу. Учитывайте также, что уменьшение первоначального взноса увеличивает общую стоимость кредита за счет процентов.
Как влияет срок договора на итоговую стоимость
Продолжительность соглашения существенно воздействует на конечную сумму выплат. При долгосрочном финансировании итоговая стоимость может значительно увеличиться.
- Процентная ставка: Долгосрочные контракты часто сопровождаются повышенными ставками, поскольку риск для финансовых учреждений возрастает. Это приводит к более высоким выплатам процентов.
- Общая сумма: Расчет суммы, уплаченной в результате длительного срока, может привести к тому, что выплаченная сумма будет существенно превышать первоначальную стоимость автомобиля.
- Износ: Для длительных периодов имеется риск быстрого износа транспортного средства, что может потребовать дополнительного вложения средств в поддержание его технического состояния.
- Выбор оборудования: Длинные сроки нередко требуют выбора более надежных моделей, что может повысить начальные расходы.
Определяя срок соглашения, стоит учитывать все расходы, связанные с длительным использованием, а не только первоначальные выплаты. Нередко выгоднее рассмотреть более короткие условия, чтобы снизить общую стоимость.
Налоги и вычеты: что учесть при выборе
При оформлении финансирования для приобретения транспортного средства важно учитывать налоговые аспекты. Если рассматривается вариант с арендой, то транспорт может быть учтен в качестве расходного актива, что позволит снизить налогооблагаемую базу. Исследуйте возможность применения льгот, которые могут уменьшить налоговые обязательства в зависимости от типа договора.
Для владельцев бизнеса ключевым моментом является возможность амортизации. При наличии авто в собственности, вы сможете разделить его стоимость на несколько лет, что приведет к экономии на налогах. Следует внимательно изучить сроки и условия амортизации, чтобы оптимально распределить расходы.
Обратите внимание на налоговые вычеты. В случае использования авто в предпринимательской деятельности можно уменьшить налог на прибыль за счет вычета расходов, связанных с эксплуатацией: топливо, страховка и техническое обслуживание. Потребуется наличие документального подтверждения всех затрат.
Если рассматривается вариант с рассрочкой, учитывайте возможные налоговые последствия. Каждая платежная схема может повлечь разные подходы к налогообложению, которые надо заранее обсудить с бухгалтером или финансовым консультантом. Профессиональный анализ поможет избежать непредвиденных расходов.
Подводные камни и риски при лизинговом соглашении
Прежде чем принимать решение о лизинговом соглашении, стоит учесть сразу несколько аспектов, которые могут повлиять на финансовое и юридическое положение.
- Зависимость от третьих лиц: Лизинговая компания несет ответственность за техническое состояние автомобиля. По этой причине могут возникать задержки с ремонтом или обслуживанием, что может потребовать дополнительных затрат.
- Ограничения на пробег: Установленные лимиты пробега могут оказаться неожиданными. Превышение этих лимитов повлечет за собой штрафные санкции, которые увеличат итоговые расходы.
- Условия возврата: После окончания срока аренды необходимо учитывать требования к состоянию транспортного средства. В противном случае возможны дополнительные материальные затраты на восстановления, что повлияет на эффективность сделки.
- Исключительность условий: В большинстве случаев лизинговые соглашения предопределяют собственные условия использованию транспорта, и их нарушение может негативно отразиться на взаимозависимостях сторон.
- Скрытые расходы: Анализируя условия, важно обратить внимание на дополнительные оплаты: нотариальные сборы, страховки, услуги юристов. Эти расходы могут значительно увеличить общую сумму.
- Финансовые риски: В ситуации изменения экономических условий или повышения ставок может возникнуть необходимость пересмотра ранее согласованных условий, что создаст дополнительные трудности.
Лизинг имеет свои плюсы, однако обдуманное понимание всех возможных отрицательных аспектов позволит избежать внезапных сложностей и уберечь от потенциальных убытков.
Что учитывать при выборе финансовой организации
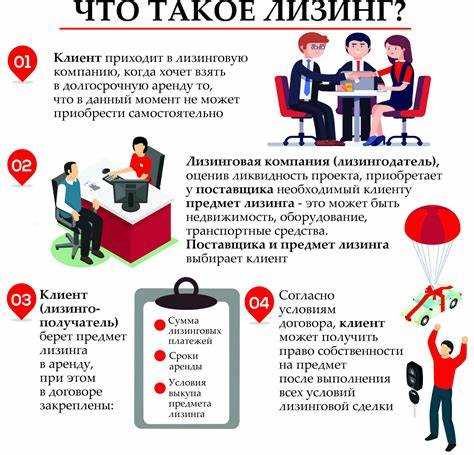
Обратите внимание на репутацию учреждения. Ознакомьтесь с отзывами клиентов и рейтингами, чтобы понять, укоренилось ли бюро на рынке.
Изучите условия, такие как процентные ставки и различные комиссии. Параметры могут варьироваться в зависимости от конкретного банка или компании. Сравните эти показатели между несколькими игроками, чтобы найти наиболее выгодное предложение.
Обратите внимание на прозрачность условий. Все детали должны быть четко прописаны в договоре. Изучите штрафы за досрочное погашение, возможность изменения процентной ставки, а также дополнительные сборы.
Условия страхования важны. Уточните, требуется ли полное КАСКО или возможно ограничиться ОСАГО. Это повлияет на вашу общую финансовую нагрузку.
Проверяйте документы и опыт организации. Сколько лет они присутствуют на рынке? Есть ли у них лицензии на соответствующую деятельность? Надежность напрямую связана с опытом компании.
Оцените уровень обслуживания. Наличие квалифицированных специалистов, коротких сроков обработки заявок и удобных способов связи значительно улучшит весь процесс взаимодействия.
Также стоит обратить внимание на бонусные программы и скидки для постоянных клиентов. Некоторые компании предлагают привлекательные условия для своих лояльных клиентов, что может существенно сэкономить средства.
Не забывайте о возможности предварительного расчета. У большинства финансовых организаций есть онлайн-калькуляторы, с помощью которых можно быстро оценить свои затраты и выбрать наиболее подходящие условия.
Влияние кредитной истории на условия финансирования
Чтобы получить максимально выгодные условия со стороны финансовых учреждений, убедитесь в наличии положительного кредитного отчета. Это значение оказывает влияние на ставку, размер ежемесячного платежа и возможность одобрения заявки.
Чистая кредитная история, без задолженностей и просрочек, позволяет рассчитывать на минимальные процентные ставки, что в свою очередь приводит к значительной экономии за весь срок выплат. Поскольку неблагоприятные записи снижают вероятность получить одобрение, медленно выравнивая процентные ставки.
Если в вашем отчете имеются негативные записи, такие как неоплаченные кредиты или частые запросы на займы, стоит предпринять шаги для их улучшения перед подачей или рассмотреть варианты с альтернативными организациями, готовыми работать с клиентами со средним или низким рейтингом.
Разные банки могут по-разному оценивать вашу историю, поэтому рекомендуется отправить предварительные заявки для предварительной оценки. Это даст возможность понять, где именно вам предложат лучшее финансовое решение.
Как правило, чем выше ваш рейтинг и чем лучше история, тем меньше требования к первоначальному взносу, а также шансы на получение дополнительных выгод, таких как страховка по сниженной цене или более гибкие условия реструктуризации долга.
Изучите возможные варианты улучшения своей кредитной истории. Это может включать регулярные платежи по текущим долговым обязательствам, а также использование кредитных карт с разумными лимитами и их своевременное закрытие. Побеспокойтесь о проверке отчета на предмет ошибок и их последующего исправления.
Советы по принятию решения: лизинг или кредит
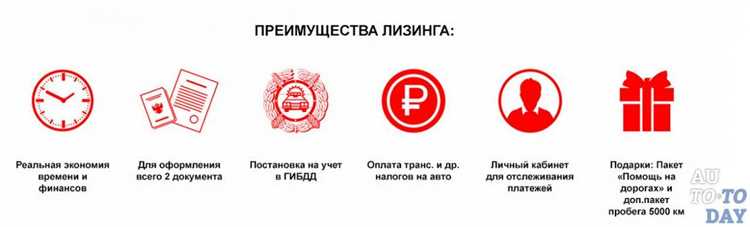
Определите свои финансовые возможности и цель. Если планируете часто менять транспортное средство, аренда может подойти лучше, так как предполагает меньшие обязательства по остаточной стоимости. В противном случае, если рассматриваете долгосрочное владение, удобнее взять займ.
Сравните ежемесячные платежи. Рассчитайте приблизительные суммы, учитывая процентные ставки, сроки и первоначальные взносы. Неплохо будет посчитать полную стоимость владения в течение всего периода.
Изучите условия обслуживания. Часто в договорах аренды предполагается включение страховки и технического обслуживания, что может снизить ваши хлопоты. Если возьмете заем, это обязательство ляжет на ваши плечи.
Обратите внимание на остаточную стоимость. При аренде эта сумма не ваша забота, но важна при займе, поскольку может влиять на итоговые траты при продаже после окончания срока.
Узнайте о налоговых льготах. Иногда существуют преимущества при налоговом учете для аренды, что может значительно снизить расходы. Изучите соответствующие законы и правила вашей страны.
Оцените свою кредитоспособность. Взаимосвязь между вашей репутацией как заемщика и условиями займа разрушать не рекомендую. Низкая кредитная история приведет к высоким ставкам.
Рассмотрите дополнительные расходы. Будьте внимательны к пунктам, касающимся пробега и возможных штрафов за износ при аренде. Это поможет избежать незапланированных выплат и стрессов.
Обсудите условия с несколькими финансовыми организациями. Исследуйте предложения разных компаний и сопоставьте их. Это даст возможность найти лучшее условие, учитывающее ваши потребности и возможности.


